อ่านงบการเงิน 3 มุม (แนวตั้ง–แนวนอน–อัตราส่วน) แบบคนทำ credit risk — และทำไมมุมที่ 4 คือคำของฝ่ายจัดการ
วิธีอ่านงบแบบที่ใช้จริงในงานประเมินเครดิตธนาคาร: งบ 3 ตัวที่ต้องอ่านคู่กัน, common-size, trend, อัตราส่วน 4 กลุ่ม และกับดักที่ทำให้ตัวเลขหลอกตา พร้อมตัวอย่างจริงจาก MD&A ที่กำไรขั้นต้นโต 31.31% แต่อัตรากำไรกลับลด — และความรู้นี้กลายเป็นฟีเจอร์ของ Terminal ได้ยังไง
โดย วรัญชัย ยิ่งคำนึง (Boom) · เผยแพร่ครั้งแรก · ตรวจทานล่าสุด
ตอนผมทำงานสายความเสี่ยงด้านเครดิตในธนาคาร งานประจำอย่างหนึ่งคืออ่านงบการเงินของบริษัท ไม่ใช่เพื่อหา "หุ้นเด้ง" แต่เพื่อตอบคำถามเดียวที่แบงก์แคร์ที่สุด: บริษัทนี้จะมีเงินจ่ายคืนไหม และถ้าเริ่มมีปัญหา เราจะเห็นสัญญาณก่อนหรือเปล่า คำถามนี้เปลี่ยนวิธีอ่านงบไปจากที่หลายคนคิด เราไม่ได้มองหาตัวเลขสวย แต่มองหา ความไม่สอดคล้อง ระหว่างตัวเลข
บทความนี้คือโครงการอ่านงบที่ผมใช้จริง และเป็นความรู้โดเมนที่ต้องมีก่อนจะสร้าง product การเงินอย่าง Boom Leverage Terminal ได้ ย้ำก่อนเลยว่า นี่คือเนื้อหาเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุน
งบ 3 ตัวไหนที่ต้องอ่านคู่กันเสมอ?
คนเริ่มต้นส่วนใหญ่พุ่งไปที่ "กำไร" ตัวเดียวแล้วจบ ซึ่งเป็นจุดที่พลาดกันบ่อยที่สุด งบหลักมี 3 ตัว แต่ละตัวตอบคนละคำถาม:
| งบ | ตอบคำถามว่า | ลักษณะ |
|---|---|---|
| งบแสดงฐานะการเงิน (งบดุล) | ณ วันสิ้นงวด มีอะไร ติดหนี้ใคร เหลือเป็นของเจ้าของเท่าไหร่ | ภาพนิ่ง ณ จุดเวลา |
| งบกำไรขาดทุน | ตลอดงวด หารายได้ได้เท่าไหร่ หักต้นทุนแล้วเหลือกำไรเท่าไหร่ | ภาพเคลื่อนไหวตลอดงวด |
| งบกระแสเงินสด | เงินสดจริงไหลเข้าออกจากไหน (ดำเนินงาน · ลงทุน · จัดหาเงิน) | โกหกยากที่สุด |
ตัวเลขในงบหนึ่งมักถูกอธิบายด้วยอีกงบ กำไรโตแต่เงินสดจากการดำเนินงานติดลบ แล้วลูกหนี้การค้าในงบดุลบวมผิดปกติ สองอย่างนี้เล่าเรื่องเดียวกัน: บริษัทอาจบันทึกยอดขายที่ยังเก็บเงินไม่ได้จริง
กฎจากงานประเมินเครดิต: กำไรเป็นความเห็นทางบัญชี แต่เงินสดเป็นข้อเท็จจริง เวลาสองตัวนี้ไปคนละทาง ให้เชื่อเงินสดก่อน แล้วไปหาว่าทำไมมันต่าง
อ่านงบ 3 มุมคืออะไร และแต่ละมุมเห็นอะไร?

มุมที่ 1 — แนวตั้ง (common-size): โครงสร้างในงวดเดียว แปลงทุกบรรทัดเป็นสัดส่วนเทียบฐานเดียวกัน งบกำไรขาดทุนใช้ยอดขายเป็น 100% งบดุลใช้สินทรัพย์รวมเป็น 100% ข้อดีคือเทียบบริษัทคนละขนาดได้ และเห็นโครงสร้างต้นทุนในตาเดียว
- ตัวอย่างสมมติ (ไม่ใช่ข้อมูลบริษัทจริง): บริษัท A เหลือกำไรสุทธิ 3% ของยอดขาย บริษัท B เหลือ 20% สองบริษัทนี้เป็นธุรกิจคนละแบบ และรับแรงกระแทกเวลาต้นทุนขยับได้ต่างกันมาก
- วาง common-size หลายงวดเรียงกัน แล้วดูว่า สัดส่วนไหนขยับ ต้นทุนขายที่ค่อยๆ กินสัดส่วนมากขึ้นทุกปี บอกว่าอำนาจต่อรองหรือประสิทธิภาพกำลังเปลี่ยน
มุมที่ 2 — แนวนอน (trend): ทิศทางข้ามงวด ดูตัวเลขเดียวกันข้ามเวลา หัวใจไม่ใช่ "โตหรือไม่โต" แต่คือ ตัวไหนโตเร็วกว่ากัน
- ตัวอย่างสมมติ: ยอดขายโต 10% แต่ลูกหนี้การค้าโต 40% แปลว่าบริษัทอาจต้องยืดเทอมชำระเงินเพื่อดันยอด คุณภาพของยอดขายจึงต่ำลง
- สินค้าคงเหลือโตเร็วกว่ายอดขายมาก อาจมีของค้างสต็อกกำลังสะสม
มุมที่ 3 — อัตราส่วน (ratio): ภาพย่อที่เทียบกันได้ มีเป็นร้อยตัว แต่จับ 4 กลุ่มนี้ก่อนก็ตอบคำถามสำคัญได้เกือบหมด:
| กลุ่ม | ตอบคำถามว่า | ตัวอย่าง |
|---|---|---|
| สภาพคล่อง | จ่ายหนี้ระยะสั้นไหวไหม | Current ratio = สินทรัพย์หมุนเวียน ÷ หนี้สินหมุนเวียน |
| ความสามารถทำกำไร | ธุรกิจทำเงินได้ดีแค่ไหน | อัตรากำไรขั้นต้น, อัตรากำไรสุทธิ, ROE |
| ประสิทธิภาพ | ใช้สินทรัพย์คุ้มไหม เก็บเงินเร็วไหม | ระยะเวลาเก็บหนี้, รอบหมุนสินค้าคงเหลือ |
| ภาระหนี้ | พึ่งหนี้มากไปไหม ทนดอกเบี้ยได้แค่ไหน | D/E, ความสามารถจ่ายดอกเบี้ย |
หลัก 3 ข้อที่สำคัญกว่าตัวสูตร: นิยามต้องคงที่ (อัตราส่วนชื่อเดียวกันคำนวณได้หลายแบบ) · ต้องมีเกณฑ์เทียบ (Current ratio 1.5 ในตัวอย่างสมมติ ดีหรือไม่ดี ตอบไม่ได้ถ้าไม่รู้ค่าปกติของอุตสาหกรรมและของบริษัทนี้ปีก่อน) · ดูทิศทาง ไม่ใช่แค่ระดับ
มุมคนทำ model validation: อัตราส่วนคือโมเดลย่อตัวหนึ่ง มันสรุปข้อมูลโดยยอม ทิ้ง รายละเอียดบางอย่าง คนใช้เป็นต้องรู้ว่ามันทิ้งอะไรไป
ถ้า 2 มุมให้คำตอบคนละทาง ควรเชื่ออันไหน?
ไม่ต้องเลือกเชื่อ ให้ถือว่านั่นคือ คำถามที่ต้องไปหาคำตอบ ตัวอย่างนี้มาจาก MD&A ฉบับภาษาอังกฤษของบริษัทจดทะเบียนไทยในกลุ่มผู้ผลิตสินค้าอุปโภค (ปิดชื่อไว้) ปีงบ 2021 หน้า 4:
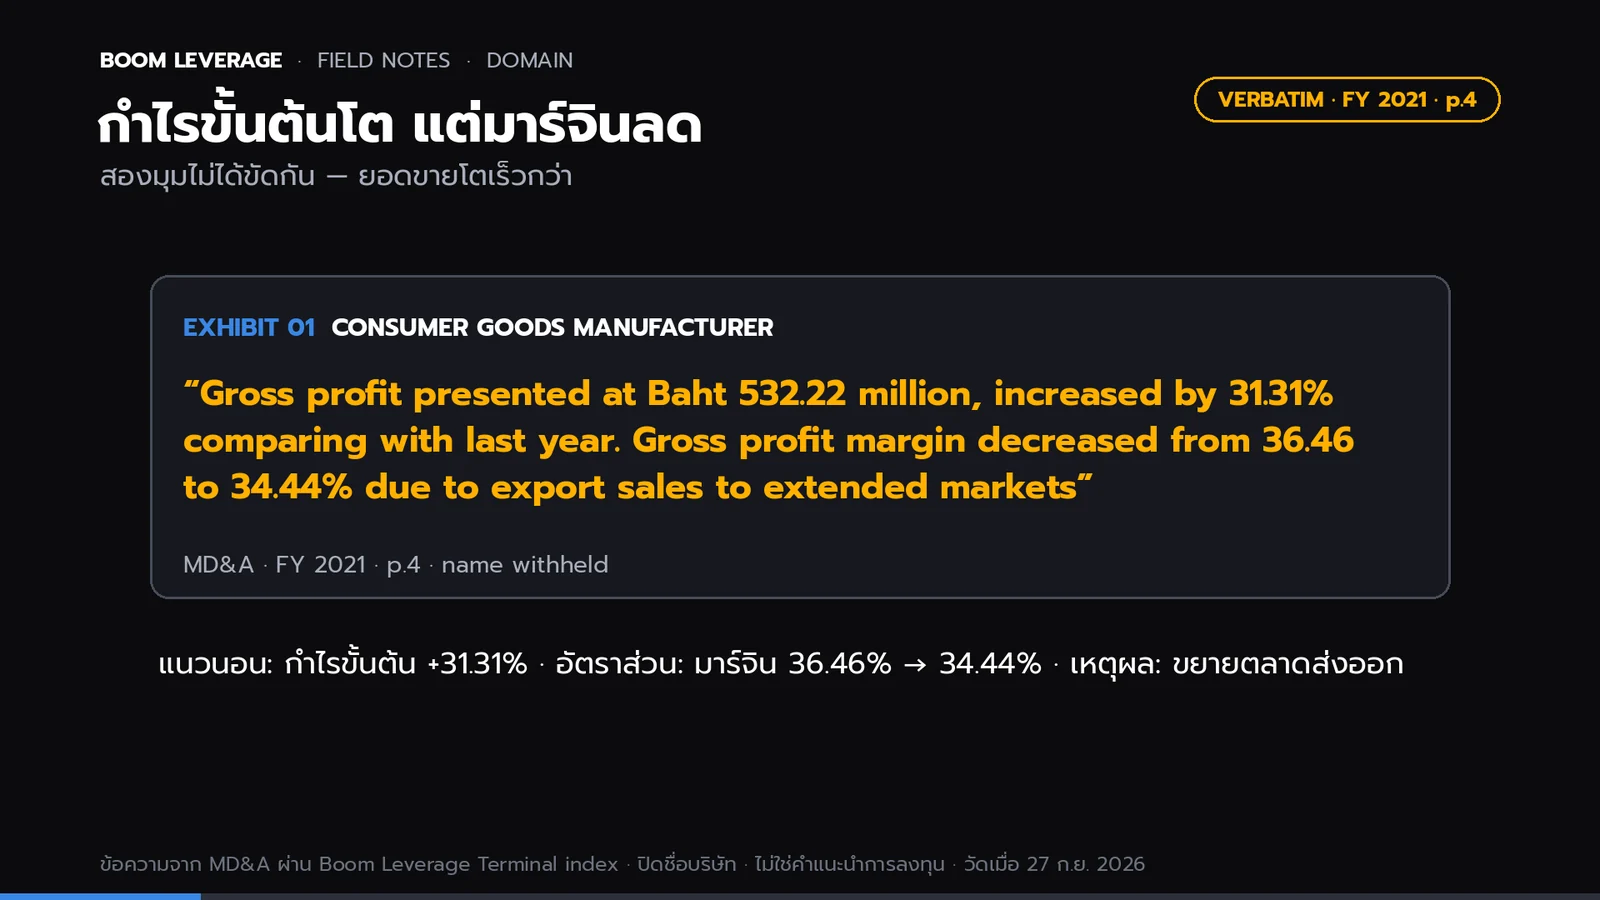
"Gross profit presented at Baht 532.22 million, increased by 31.31% comparing with last year. Gross profit margin decreased from 36.46 to 34.44% due to export sales to extended markets"
อ่านด้วยมุมแนวนอน: กำไรขั้นต้นโต 31.31% ดูดีมาก อ่านด้วยมุมอัตราส่วน: อัตรากำไรขั้นต้นลดลงราว 2 จุด ดูแย่ลง สองมุมไม่ได้ขัดกัน มันบอกเรื่องเดียวกันคือ ยอดขายโตเร็วกว่ากำไรขั้นต้น
| ปีก่อน (2020) | ปี 2021 | ที่มา | |
|---|---|---|---|
| กำไรขั้นต้น | ≈ 405.32 ล้านบาท | 532.22 ล้านบาท | 2021 จากประโยค · 2020 คำนวณย้อนจาก +31.31% |
| อัตรากำไรขั้นต้น | 36.46% | 34.44% | จากประโยค |
| ยอดขาย (โดยนัย) | ≈ 1,111.68 ล้านบาท | ≈ 1,545.35 ล้านบาท | คำนวณ = กำไรขั้นต้น ÷ อัตรากำไรขั้นต้น |
ยอดขายโดยนัยโตราว 39% ขณะที่กำไรขั้นต้นโต 31.31% ส่วนต่างนี้คือสิ่งที่อัตรากำไรที่ลดลงสะท้อน และคำว่า "due to export sales to extended markets" คือคำอธิบายที่ตัวเลขล้วนๆ ให้ไม่ได้: บริษัทขยายตลาดส่งออก ซึ่งได้ยอดเพิ่มแต่มาร์จินต่ำกว่า (ตัวเลขยอดขายในตารางเป็นการคำนวณย้อนแบบประมาณจากประโยคเดียว ไม่ใช่ตัวเลขที่บริษัทเปิดเผยในบรรทัดนี้)
ทำไมต้องอ่านหลายปี ไม่ใช่แค่ปีล่าสุด?
เพราะปีเดียวบอกได้แค่ระดับ หลายปีถึงบอกทิศทาง และบอกว่าเหตุผลที่ฝ่ายจัดการให้ เปลี่ยนไปยังไง ถ้าไล่ประโยคเรื่องอัตรากำไรขั้นต้นของบริษัทเดียวกันข้ามปี จะได้เส้นแบบนี้:
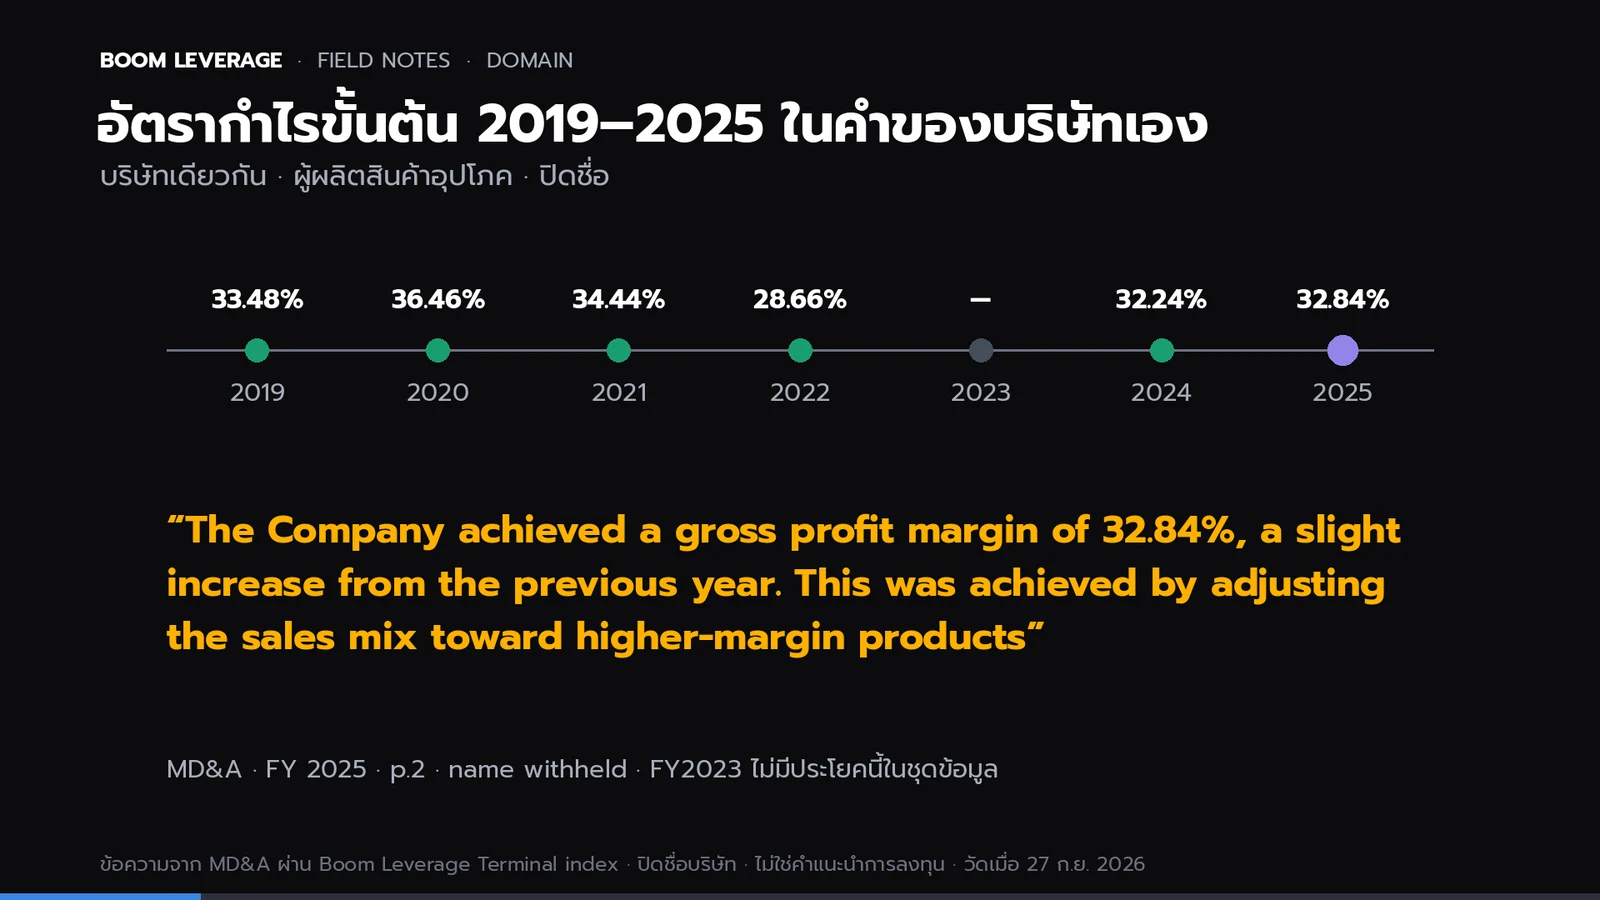
| ปีงบ | อัตรากำไรขั้นต้น | เหตุผลที่ฝ่ายจัดการเขียน | ที่มา |
|---|---|---|---|
| 2019 | 33.48% (จาก 32.41%) | "favorable energy prices and improved production efficiency" | MD&A 2019 หน้า 1 |
| 2020 | 36.46% | — (อ้างเป็นตัวเทียบในรายงานปี 2021) | MD&A 2021 หน้า 4 |
| 2021 | 34.44% | "export sales to extended markets" | MD&A 2021 หน้า 4 |
| 2022 | 28.66% | "the increasing of energy and raw material prices" | MD&A 2022 หน้า 4 |
| 2023 | ไม่มีในชุดข้อมูล | — | — |
| 2024 | 32.24% | — (อ้างเป็นตัวเทียบในรายงานปี 2025) | MD&A 2025 หน้า 4 |
| 2025 | 32.84% | "adjusting the sales mix toward higher-margin products" | MD&A 2025 หน้า 2 |
สิ่งที่เห็นเมื่ออ่านข้ามปี: ตัวขับหลักของมาร์จินบริษัทนี้สลับไปมาระหว่าง ต้นทุนพลังงาน/วัตถุดิบ กับ ส่วนผสมของสินค้าและตลาด ซึ่งเป็นข้อมูลที่ใช้ตั้งคำถามต่อได้ทันที เช่น ถ้าราคาพลังงานขยับอีกรอบ มาร์จินจะไวแค่ไหน ประโยคปี 2025 เต็มๆ คือ:
"The Company achieved a gross profit margin of 32.84%, a slight increase from the previous year. This was achieved by adjusting the sales mix toward higher-margin products"
กับดักอะไรบ้างที่คนทำ credit risk เห็นก่อน?
- กำไรไม่เท่ากับเงินสด — บันทึกกำไรได้ตั้งแต่ออกใบแจ้งหนี้ทั้งที่ยังไม่ได้รับเงิน กำไรโตแต่เงินสดจากการดำเนินงานไม่โตตาม คือสิ่งแรกที่ต้องถาม
- รายการครั้งเดียว (one-off) — กำไรจากการขายที่ดินหรือตีมูลค่าสินทรัพย์ใหม่ ไม่ใช่กำไรจากธุรกิจปกติ อย่าคาดว่าจะเกิดซ้ำ
- การแต่งตัวเลขสิ้นงวด (window dressing) — เร่งเก็บหนี้หรือชะลอจ่ายเจ้าหนี้ช่วงใกล้ปิดงบ ดูค่าเฉลี่ยระหว่างงวดจะเห็นภาพจริงกว่า
- เทียบข้ามอุตสาหกรรมมั่ว — D/E สูงของธนาคารเป็นเรื่องปกติ แต่ของบริษัทผลิตอาจอันตราย เกณฑ์ต้องมาจากอุตสาหกรรมเดียวกัน
เส้นที่ห้ามข้าม: ตัวเลขที่ดูดีเกินไปในงบเดียว ต้องหาให้เจอว่าสอดคล้องกับอีกสองงบไหม ถ้าหาคำอธิบายไม่ได้ ให้ถือว่ายังไม่เข้าใจ อย่าเพิ่งสรุปว่าดี
ความรู้นี้กลายเป็นฟีเจอร์ของ product ได้ยังไง?
ทุกอย่างข้างบนคือสิ่งที่นักวิเคราะห์ทำด้วยมือ ปัญหาคือมันไม่สเกล ตัวอย่างข้างบนต้องเปิด MD&A ของบริษัทเดียว 5 ฉบับ หาหน้าที่พูดเรื่องมาร์จิน แล้ววางเรียงกัน ถ้าทำแบบนี้ทั้งตลาดคือหลายร้อยบริษัทคูณหลายปี
ตอนออกแบบ Terminal ผมแปลงขั้นตอนการอ่านงบเป็นกฎของระบบตรงๆ:
| สิ่งที่นักวิเคราะห์ทำ | กลายเป็นฟีเจอร์ |
|---|---|
| ไม่เชื่อตัวเลขจนกว่าจะไล่ที่มาได้ | ทุกผลลัพธ์ต้องชี้กลับไปที่ เลขหน้าในเอกสารต้นฉบับ ถ้าชี้ไม่ได้ ระบบตัดทิ้ง |
| อ่านข้ามปีเพื่อดูทิศทาง | ค้นเรื่องเดียวกันแล้วเห็นประโยคของบริษัทเดียวกัน เรียงหลายปี |
| เทียบกับคนในอุตสาหกรรมเดียวกัน | ค้นเรื่องเดียวกัน ทั้งตลาด แล้วดูว่าใครพูดถึงบ้าง |
| อ่านคำของฝ่ายจัดการคำต่อคำ | แสดง ข้อความต้นฉบับ ไม่ใช่สรุปของ AI แทนต้นฉบับ |
ตารางอัตรากำไร 6 ปีข้างบนประกอบขึ้นจากประโยคใน index ของ Terminal เอง ไม่ได้พิมพ์ใหม่ นี่คือเหตุผลว่าทำไมความรู้โดเมนต้องมาก่อนโค้ด AI agent เขียนโค้ดได้เร็ว แต่ ตัดสินใจไม่ได้ว่ากฎข้อไหนสำคัญ ถ้าอยากเห็นว่าผมใช้เครื่องมือแบบไหนประกอบร่างความรู้นี้เป็นระบบ อ่านต่อได้ที่ ทำไมผมสร้าง Terminal ด้วย Claude Code
สรุป
อ่านงบให้เป็นไม่ได้เริ่มจากการท่องสูตร แต่เริ่มจากการอ่านงบ 3 ตัวให้เชื่อมกัน ใช้แนวตั้งดูโครงสร้าง แนวนอนดูทิศทาง อัตราส่วนย่อภาพ แล้วเมื่อมุมต่างๆ ให้คำตอบไม่ตรงกัน ให้ไปอ่าน คำอธิบายของฝ่ายจัดการ ว่าทำไม ส่วนที่เหลือคือทำซ้ำให้เร็วและสม่ำเสมอ ซึ่งเป็นงานที่เครื่องมือช่วยได้